Domain ahhj.de kaufen?
Wir ziehen mit dem Projekt
ahhj.de um.
Sind Sie am Kauf der Domain
ahhj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ahhj.de kaufen?
Welche Bank KfW 270?
Die KfW 270 ist ein Förderprogramm der Kreditanstalt für Wiederaufbau (KfW) in Deutschland. Es richtet sich an Unternehmen, die in erneuerbare Energien investieren möchten. Die KfW 270 bietet zinsgünstige Darlehen und Tilgungszuschüsse für Projekte im Bereich der erneuerbaren Energien. Unternehmen können damit beispielsweise in Solaranlagen, Windkraftanlagen oder Biomasseanlagen investieren. Welche Bank die KfW 270 anbietet, hängt davon ab, mit welcher Bank das Unternehmen zusammenarbeitet und wo es seinen Firmensitz hat. Es ist ratsam, sich direkt bei der KfW oder bei der Hausbank über die genauen Konditionen und Möglichkeiten des Förderprogramms zu informieren. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **

Ähnliche Suchbegriffe für KfW IPEX-Bank
Top-Angebote
Produkte zum Begriff KfW IPEX-Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Bank bietet KfW Kredite an?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt selbst keine Kredite an Privatpersonen oder Unternehmen, sondern arbeitet mit verschiedenen Banken zusammen, die KfW-Kredite anbieten. Diese Banken sind in der Regel Partnerbanken der KfW und nehmen Anträge für KfW-Förderkredite entgegen. Zu den bekanntesten Partnerbanken der KfW gehören beispielsweise die Sparkassen, Volksbanken und Raiffeisenbanken. Interessenten können sich bei ihrer Hausbank oder online über die KfW-Website informieren, welche Banken KfW-Kredite anbieten. **
-
Welche Bank arbeitet mit der KfW zusammen?
Welche Bank arbeitet mit der KfW zusammen? Die KfW arbeitet mit verschiedenen Banken zusammen, um ihre Förderprogramme umzusetzen. Dazu gehören unter anderem die Sparkassen, Genossenschaftsbanken, Privatbanken und Landesbanken. Diese Banken fungieren als Partner der KfW und bieten die Kredite und Finanzierungen im Rahmen der Förderprogramme an. Durch die Zusammenarbeit mit verschiedenen Banken kann die KfW eine breite Palette an Finanzierungsmöglichkeiten anbieten und so Unternehmen, Kommunen und Privatpersonen unterstützen. **
-
Was hat die Bank von einem KfW Kredit?
Was hat die Bank von einem KfW Kredit? Die Bank profitiert von einem KfW Kredit, da sie durch die Vergabe des Kredits Zinsen und Gebühren einnimmt. Zudem stärkt die Zusammenarbeit mit der KfW das Image der Bank als vertrauenswürdiger Partner für nachhaltige Finanzierungen. Darüber hinaus kann die Bank durch die Vergabe von KfW Krediten ihr Portfolio diversifizieren und ihr Risiko streuen. Nicht zuletzt trägt die Vergabe von KfW Krediten dazu bei, dass die Bank einen Beitrag zur Förderung von Umwelt- und Klimaschutz leistet. **
-
Wann bekomme ich einen Kredit von der KfW Bank?
Die KfW Bank vergibt Kredite in erster Linie an Unternehmen, Kommunen und Privatpersonen für bestimmte Förderprogramme. Um einen Kredit von der KfW Bank zu erhalten, müssen Sie in der Regel die jeweiligen Voraussetzungen des Förderprogramms erfüllen. Diese können beispielsweise bestimmte Investitionen in den Bereichen Umweltschutz, Energieeffizienz oder Bildung vorsehen. Es ist ratsam, sich vorab über die verschiedenen Fördermöglichkeiten der KfW Bank zu informieren und zu prüfen, ob Ihr Vorhaben förderfähig ist. Zudem sollten Sie sich frühzeitig mit einem Berater der KfW Bank in Verbindung setzen, um alle Details und Schritte für die Kreditbeantragung zu klären. **


Sollte es die Möglichkeit geben, einen KfW-Kredit direkt bei der KfW-Bank als Privatperson zu beantragen?
Ja, es sollte die Möglichkeit geben, einen KfW-Kredit direkt bei der KfW-Bank als Privatperson zu beantragen. Dies würde den Prozess vereinfachen und beschleunigen, da keine zusätzlichen Banken oder Vermittler involviert wären. Zudem könnte dies potenziell zu günstigeren Konditionen für die Kreditnehmer führen. **
Welche Fenster für KfW 55?
"Welche Fenster sind für ein KfW-55-Haus geeignet?" - Bei einem KfW-55-Standard handelt es sich um einen energetisch effizienten Gebäudestandard, der eine besonders gute Wärmedämmung vorschreibt. Die Fenster sollten daher ebenfalls hohe Wärmedämmwerte aufweisen, um den Energieverbrauch des Hauses zu minimieren. Idealerweise sollten die Fenster eine Dreifachverglasung und einen U-Wert von maximal 0,8 W/m²K haben, um den Anforderungen des KfW-55-Standards gerecht zu werden. Zudem ist es ratsam, auf eine fachgerechte Montage der Fenster zu achten, um Wärmebrücken zu vermeiden und die Energieeffizienz des Gebäudes zu gewährleisten. **
Top-Angebote
Produkte zum Begriff KfW IPEX-Bank:
-
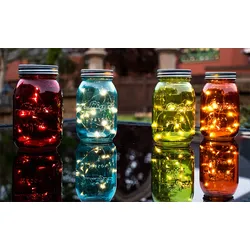
4er Set LED Tisch Lampe Einmach-Glas Leuchte Party Fenster Bank DekorationBeschreibung Diese schönen Deko-Gläser inkl. LED-Lichterkette verzaubern jede Ecke in Ihrem Haus. Der abschraubbare Glasdeckel ermöglicht eine individuelle Gestaltung. Egal ob Früchte, Sand, getrocknete Blumen oder Urlaubserinnerungen. Die LED-Leuchte verfügt über 15 LEDs und wird per Batterie (2x AAA 1,5V) betrieben. Im Lieferumfang sind vier Gläser (1x Blau, 1x Rot, 1x Grün, 1x Orange) enthalten! LED Deko - Glas mit Lichterkette • Typ: Lichterkette im Glas • Material: Glas, Kunststoff, Eisen • Farbe: rot, grün, orange und blau (je 1x) • Schutzart: IP20 • 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) • Maße Durchmesser: 8,5 cm • Maße Höhe: 15,2 cm • Leuchtmittel: 15x LED • Leistung: Max. 0,06 Watt • Lichtfarbe: 2600 bis 2800 Kelvin Material: Glas, Kunststoff, Eisen Farbe: rot, grün, orange und blau (je 1x) 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) Maße Durchmesser: 8,5 cm Maße Höhe: 15,2 cm22,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
vidaXL, Gartenlounge, Ukasz (Stuhl + Bank + Tisch)Dieses Garten-Lounge-Set ist die perfekte Ergänzung für deinen Garten, deine Terrasse oder deinen Innenhof. Es bietet einen bequemen und einladenden Platz, um mit Familie und Freunden zu plaudern oder einfach nur zu entspannen und das Leben im Freien zu geniessen. Langlebiges Material: PE-Rattan, auch als Poly Rattan bekannt, ist ein robustes, pflegeleichtes synthetisches Material, das die Optik von natürlichem Rattan aufweist. Es zeichnet sich durch ein geringes Eigengewicht aus und lässt sich einfach reinigen. Aufgrund seiner Haltbarkeit und Witterungsbeständigkeit wird es häufig bei der Herstellung von Gartenmöbeln verwendet. Bequemes Sitzerlebnis: Mit einer Rückenlehne und Armlehnen aus Holz versehen, bietet das Möbelstück höchsten Komfort. Robustes und stabiles Gestell: Dank des Gestells aus Metall und Holz ist das Möbelstück robust, stabil und für den täglichen Einsatz im Aussenbereich geeignet. Stabiler und pflegeleichter Tisch: Der Gartentisch ist aus massivem Akazienholz gefertigt, das stabil und langlebig ist und sich leicht mit einem feuchten Tuch reinigen lässt. Gut zu wissen: Wir empfehlen, deine Gartenmöbel mit einer wasserdichten Hülle zu schützen, um lange Zeit eine ansprechende Optik zu gewährleisten. UV-beständig Zusammenbau erforderlich: Ja Tisch: Material: Massives Akazienholz Abmessungen: 43 x 43 x 36 cm (B x T x H) Bank: Farbe: Grau und Braun Material: PE-Rattan, Akazien-Massivholz, Metall Abmessungen: 112 x 64 x 80 cm (B x T x H) Sitzgrösse: 102 x 48 cm (B x T) Sitzhöhe vom Boden: 40 cm Armlehnenhöhe vom Boden: 66 cm Stuhl: Farbe: Grau und Braun Material: PE-Rattan, Akazien-Massivholz, Metall Abmessungen (pro Stück): 63 x 64 x 80 cm (B x T x H) Sitzgrösse: 53 x 48 cm (B x T) Sitzhöhe vom Boden: 40 cm Armlehnenhöhe vom Boden: 56 cm Maximale Tragfähigkeit (pro Sitz): 110 kg Lieferung umfasst: 2 x Gartentisch 2 x Gartenstuhl 1 x Gartenbank.169,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank KfW 270?
Die KfW 270 ist ein Förderprogramm der Kreditanstalt für Wiederaufbau (KfW) in Deutschland. Es richtet sich an Unternehmen, die in erneuerbare Energien investieren möchten. Die KfW 270 bietet zinsgünstige Darlehen und Tilgungszuschüsse für Projekte im Bereich der erneuerbaren Energien. Unternehmen können damit beispielsweise in Solaranlagen, Windkraftanlagen oder Biomasseanlagen investieren. Welche Bank die KfW 270 anbietet, hängt davon ab, mit welcher Bank das Unternehmen zusammenarbeitet und wo es seinen Firmensitz hat. Es ist ratsam, sich direkt bei der KfW oder bei der Hausbank über die genauen Konditionen und Möglichkeiten des Förderprogramms zu informieren. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank bietet KfW Kredite an?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt selbst keine Kredite an Privatpersonen oder Unternehmen, sondern arbeitet mit verschiedenen Banken zusammen, die KfW-Kredite anbieten. Diese Banken sind in der Regel Partnerbanken der KfW und nehmen Anträge für KfW-Förderkredite entgegen. Zu den bekanntesten Partnerbanken der KfW gehören beispielsweise die Sparkassen, Volksbanken und Raiffeisenbanken. Interessenten können sich bei ihrer Hausbank oder online über die KfW-Website informieren, welche Banken KfW-Kredite anbieten. **
-
Welche Bank arbeitet mit der KfW zusammen?
Welche Bank arbeitet mit der KfW zusammen? Die KfW arbeitet mit verschiedenen Banken zusammen, um ihre Förderprogramme umzusetzen. Dazu gehören unter anderem die Sparkassen, Genossenschaftsbanken, Privatbanken und Landesbanken. Diese Banken fungieren als Partner der KfW und bieten die Kredite und Finanzierungen im Rahmen der Förderprogramme an. Durch die Zusammenarbeit mit verschiedenen Banken kann die KfW eine breite Palette an Finanzierungsmöglichkeiten anbieten und so Unternehmen, Kommunen und Privatpersonen unterstützen. **
Ähnliche Suchbegriffe für KfW IPEX-Bank
-
Was hat die Bank von einem KfW Kredit?
Was hat die Bank von einem KfW Kredit? Die Bank profitiert von einem KfW Kredit, da sie durch die Vergabe des Kredits Zinsen und Gebühren einnimmt. Zudem stärkt die Zusammenarbeit mit der KfW das Image der Bank als vertrauenswürdiger Partner für nachhaltige Finanzierungen. Darüber hinaus kann die Bank durch die Vergabe von KfW Krediten ihr Portfolio diversifizieren und ihr Risiko streuen. Nicht zuletzt trägt die Vergabe von KfW Krediten dazu bei, dass die Bank einen Beitrag zur Förderung von Umwelt- und Klimaschutz leistet. **
-
Wann bekomme ich einen Kredit von der KfW Bank?
Die KfW Bank vergibt Kredite in erster Linie an Unternehmen, Kommunen und Privatpersonen für bestimmte Förderprogramme. Um einen Kredit von der KfW Bank zu erhalten, müssen Sie in der Regel die jeweiligen Voraussetzungen des Förderprogramms erfüllen. Diese können beispielsweise bestimmte Investitionen in den Bereichen Umweltschutz, Energieeffizienz oder Bildung vorsehen. Es ist ratsam, sich vorab über die verschiedenen Fördermöglichkeiten der KfW Bank zu informieren und zu prüfen, ob Ihr Vorhaben förderfähig ist. Zudem sollten Sie sich frühzeitig mit einem Berater der KfW Bank in Verbindung setzen, um alle Details und Schritte für die Kreditbeantragung zu klären. **
-
Sollte es die Möglichkeit geben, einen KfW-Kredit direkt bei der KfW-Bank als Privatperson zu beantragen?
Ja, es sollte die Möglichkeit geben, einen KfW-Kredit direkt bei der KfW-Bank als Privatperson zu beantragen. Dies würde den Prozess vereinfachen und beschleunigen, da keine zusätzlichen Banken oder Vermittler involviert wären. Zudem könnte dies potenziell zu günstigeren Konditionen für die Kreditnehmer führen. **
-
Welche Fenster für KfW 55?
"Welche Fenster sind für ein KfW-55-Haus geeignet?" - Bei einem KfW-55-Standard handelt es sich um einen energetisch effizienten Gebäudestandard, der eine besonders gute Wärmedämmung vorschreibt. Die Fenster sollten daher ebenfalls hohe Wärmedämmwerte aufweisen, um den Energieverbrauch des Hauses zu minimieren. Idealerweise sollten die Fenster eine Dreifachverglasung und einen U-Wert von maximal 0,8 W/m²K haben, um den Anforderungen des KfW-55-Standards gerecht zu werden. Zudem ist es ratsam, auf eine fachgerechte Montage der Fenster zu achten, um Wärmebrücken zu vermeiden und die Energieeffizienz des Gebäudes zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.